Investovat větší částku najednou, nebo postupně? Historie přeje okamžitému vstupu na trh

Jednorázové investování historicky častěji přinášelo vyšší výnos než rozložení nákupů do několika měsíců. Podle analýzy společnosti Edward uspělo v 68 % případů s průměrnou výhodou 31 000 korun z milionové investice po roce. Postupný vstup však může zmírnit případné ztráty i stres z prudkého poklesu trhu.
Pokud získáte větší částku prodejem nemovitosti či firmy, dědictvím nebo výhrou, můžete řešit, zda peníze investovat najednou, nebo postupně. Rozložením nákupů snížíte riziko, že celou částku vložíte na trh těsně před propadem. Pokud ale akcie porostou, můžete přijít o část výnosu.
Jednorázová investice uspěla v 68 % případů
Investiční platforma Edward porovnala obě strategie na historických datech amerického akciového indexu S&P 500 za období 1954 až 2026. V prvním případě investor vložil celou částku okamžitě. Ve druhém investoval 25 % hned a zbytek ve tříměsíčních intervalech.
Jednorázový vstup podle Edwarda překonal postupný v 68 % sledovaných období. Průměrný rozdíl po roce činil 31 000 korun na každý investovaný milion.
Výsledky však závisely na vývoji trhu. V nepříznivém scénáři klesla hodnota okamžitě investovaného milionu po roce na 841 000 korun. Postupný vstup dopadl o 59 000 korun lépe. Při příznivém vývoji naopak jednorázová investice vzrostla na 1 383 000 korun, zatímco postupná dosáhla 1 260 000 korun.
Nezávislé studie potvrzují převahu okamžitého vstupu
K podobným závěrům dospěla také investiční společnost Vanguard. Ve studii z roku 2023 zjistila, že jednorázová investice rovněž překonala postupné nákupy v 68 % případů. Vycházela však z dat světových akcií za roky 1976 až 2022 a porovnávala okamžitý nákup s rozložením částky do tří měsíčních investic.
Po započtení úročení neinvestované hotovosti klesla úspěšnost jednorázového vstupu do čistě akciového portfolia na 65 %. Finlayová a Zorn upozorňují, že i dočasné držení části prostředků v hotovosti představuje náklady ušlé rizikové prémie.
Další analýzu zveřejnil v březnu 2026 Gregg S. Fisher ze společnosti Quent Capital v časopise AAII Journal. Na historických datech amerického akciového trhu od roku 1926 porovnával okamžitou investici s rozložením stejné částky do dvanácti měsíčních nákupů. V souboru 958 období začínajících v letech 1926 až 2005, pro která byly dostupné také dvacetileté výsledky, dosáhl jednorázový vstup po prvním roce vyšší hodnoty portfolia v 73 % případů.
Přestože všechny tři analýzy upřednostňují jednorázové investování, jejich výsledky nejsou přímo srovnatelné. Liší se sledované trhy, historická období, délka rozložení nákupů i zacházení s neinvestovanými penězi.
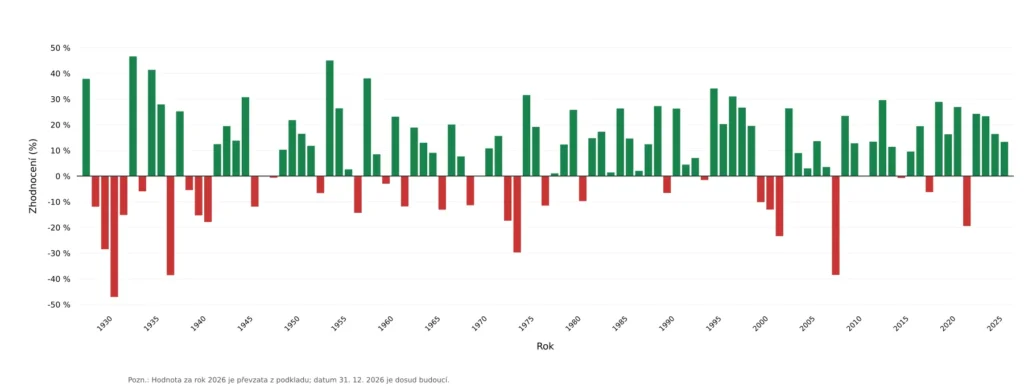
Roční vývoj indexu S&P 500 od roku 1928
Má smysl čekat na pokles trhu?
Možná také váháte s investicí, když se akcie obchodují na historických maximech a obáváte se jejich propadu. Podle analýzy Edwarda však ani v těchto situacích postupné nákupy zpravidla nepřekonaly okamžitou investici.
Když se index S&P 500 nacházel na historickém maximu, okamžitá investice překonala postupnou v 71 % případů. Pokud byl trh 10 až 20 % pod předchozím maximem, uspěla v 60 % případů.
Také studie Quent Capital zjistila výraznou převahu jednorázového vstupu při rekordních cenách. Z 281 sledovaných období začínajících na měsíčním historickém maximu amerického trhu skončil okamžitý nákup lépe v 91,1 % případů. Výsledek ovšem vychází z jiné metodiky než analýza Edwarda. Gregg S. Fisher upozorňuje, že trh na historickém maximu nebo v jeho blízkosti může dále růst a často také roste.
Postupné investování může přinést větší klid
Pokud investici rozložíte do několika nákupů a trh mezitím klesne, můžete zbývající peníze investovat za nižší ceny. Tím zmírníte dopad počátečního propadu.
Postupný vstup může být výhodný i z psychologického hlediska. Prudký pokles krátce po investování celé částky vás může přimět k předčasnému prodeji. Rozložením nákupů toto riziko omezíte, ovšem za cenu možného nižšího výnosu.
„Postupné investování není strategie na vyšší výnos, ale pojistka proti špatnému začátku. Investor si v podstatě kupuje klidnější vstup na trh tím, že se vzdává části očekávaného výnosu,“ vysvětluje Martin Cimprich, analytik platformy Edward.
Při rozhodování proto zvažte také délku investičního horizontu, složení portfolia a svou schopnost snášet případné ztráty. Pokud by vás výrazný počáteční propad odradil od dalšího investování, může pro vás být postupný vstup přijatelnějším řešením.
Uvedená srovnání se přitom týkají investování částky, kterou již máte k dispozici, nikoliv pravidelného ukládání peněz z měsíčních příjmů.
Omezení historických výpočtů
Výsledky analýzy Edwarda jsou v souladu se závěry jiných nezávislých studií. Z dostupných údajů však není zřejmé, zda výpočty zahrnují dividendy a jejich reinvestování, jak zohledňují měnové kurzy nebo zda se neinvestovaná hotovost úročila. Nejsou také upřesněny náklady, daně a způsob výběru historických období.
Tyto okolnosti mohou ovlivnit výsledky analýzy i jejich srovnání s dalšími studiemi. Historické výsledky navíc nejsou zárukou budoucích výnosů.